ANAF verifică firmele care au achiziționat bunuri de lux și au realizat amenajări de agrement

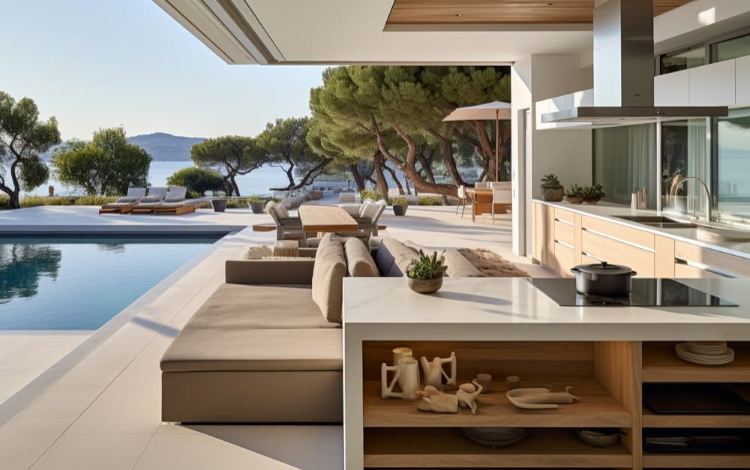
Agenția Națională de Administrare Fiscală (ANAF) anunță că va desfășura, în perioada următoare, verificări punctuale la societățile care au achiziționat bunuri de lux sau au realizat construcții și amenajări de agrement, în special în situațiile în care aceste investiții nu par să aibă o legătură justificată cu activitatea economică desfășurată de companie.
Controalele vor viza modul în care au fost utilizate bunurile achiziționate și dacă respectivele cheltuieli au fost suportate în mod justificat de societate.
Bunurile de lux ale companiilor, verificate din perspectiva utilizării
ANAF va analiza bunurile de lux înregistrate în patrimoniul companiilor pentru a stabili dacă acestea sunt utilizate efectiv în scopul desfășurării activității economice și al obținerii de venituri impozabile.
Inspectorii fiscali vor urmări, de asemenea, situațiile în care astfel de bunuri sunt folosite în scop personal de asociați, administratori sau persoane apropiate acestora.
O atenție similară va fi acordată construcțiilor și amenajărilor de agrement realizate de societăți, în special celor amplasate la reședințele asociaților sau administratorilor. În cazul în care se constată că acestea nu sunt destinate activității economice a companiei, cheltuielile aferente nu sunt deductibile, iar TVA nu poate fi recuperată.
Analize de risc pe baza datelor fiscale
Acțiunile de verificare sunt fundamentate pe analize de risc realizate prin corelarea informațiilor disponibile în declarațiile fiscale, în fișierele standard de control fiscal D406 – SAF-T și în facturile transmise prin sistemul RO e-Factura.
În cadrul controalelor, inspectorii vor verifica dacă achizițiile sunt justificate prin prisma obiectului de activitate al societății, precum și dacă au fost respectate regulile privind deducerea TVA și a cheltuielilor la calculul impozitului pe profit.
Vor fi analizate inclusiv cheltuielile privind amortizarea, întreținerea, combustibilul și reparațiile, dar și tratamentul fiscal aplicabil avantajelor acordate asociaților, administratorilor sau angajaților prin utilizarea personală a bunurilor societății.
ANAF subliniază că achiziția unor astfel de bunuri sau realizarea unor amenajări de agrement nu reprezintă, în sine, un indiciu de risc fiscal.
Companiile care desfășoară efectiv activități pentru care aceste investiții sunt necesare — precum turism, agrement, închiriere, servicii hoteliere sau activități sportive — pot deduce, în condițiile prevăzute de legislația fiscală, cheltuielile aferente bunurilor utilizate în activitatea economică.
Firmele își pot corecta voluntar situația fiscală
Contribuabilii care constată că au dedus în mod nejustificat TVA sau cheltuieli aferente unor astfel de bunuri pot depune declarații rectificative înainte de începerea verificărilor fiscale.
Potrivit ANAF, conformarea voluntară oferă posibilitatea corectării erorilor fiscale la costuri mai reduse decât în situația în care obligațiile fiscale sunt stabilite ulterior unui control.